ROI của chương trình quà tặng doanh nghiệp cần phần lợi nhuận tăng thêm có căn cứ và tổng chi phí chương trình theo cùng phạm vi. Doanh thu của nhóm nhận quà, lượt quét mã hay số đơn xuất hiện sau khi gửi chưa đủ để tính ROI. Hãy thống nhất mục tiêu, kỳ đo và dữ liệu trước; nếu chưa xác định được phần tăng thêm, báo rõ chưa đủ cơ sở tính thay vì đưa ra một tỷ lệ đẹp.

Chỉ tính ROI khi mục tiêu và dữ liệu phù hợp
ROI phục vụ câu hỏi tài chính: phần lợi nhuận tăng thêm còn lại so với chi phí chương trình là bao nhiêu? Mẫu quà hoàn chỉnh chỉ giúp chốt cấu hình và phạm vi chi phí; hình thức đẹp hoặc người nhận hài lòng chưa tự trả lời câu hỏi này.
Với chương trình tri ân, vinh danh hoặc chào đón nhân viên, có thể cần đánh giá việc trao đúng người, mức phù hợp và phản hồi hơn là quy thành doanh thu. Khóa điều cần biết trước khi chọn chỉ số. Cách đo hiệu quả chương trình quà hướng dẫn các kết quả vận hành và quan hệ; bài này tập trung vào phép tính tài chính có dữ liệu hỗ trợ.
Nếu chương trình nhằm duy trì quan hệ khách hàng, mục đích gửi, điều kiện nhận và cách thực hiện phải được chốt riêng. Dùng cách thiết kế chương trình giữ chân để chuẩn bị phần đó, không bắt đầu từ việc đặt một mức ROI mong muốn rồi tìm số để khớp.
Công thức ROI phải nói rõ lợi nhuận và chi phí
Với một phép tính quản trị cho chương trình quà, có thể khai báo P là lợi nhuận tăng thêm trước chi phí chương trình, C là chi phí chương trình. P cần được xác định sau các chi phí tạo ra doanh thu tương ứng, nhưng chưa trừ khoản C đang xét.
ROI (%) = [(P − C) / C] × 100, với C > 0. Thống nhất cách xác định P và C với người phụ trách tài chính, gồm kỳ đo, khoản chung và phần thuế liên quan. Đây là định nghĩa phạm vi phép tính, không phải một tỷ lệ hiệu quả sẵn có của quà tặng.
Tách doanh thu khỏi lợi nhuận tăng thêm
Doanh thu cần được đối chiếu với chi phí tạo ra doanh thu để xác định phần lợi nhuận theo định nghĩa đã chọn. Sau đó còn phải xác định phần tăng thêm có thể quy cho chương trình, thay vì đưa toàn bộ lợi nhuận của nhóm khách vào P. Hai bước này đều cần dữ liệu và người chịu trách nhiệm xác nhận.
Công cụ ROI khuyến mại của Business Queensland trình bày riêng lợi nhuận, doanh thu và chi phí hoạt động, cùng dữ liệu nền để đối chiếu. Công cụ này giúp nhìn rõ các đầu vào khác nhau; nó không chứng minh lợi nhuận tăng thêm do quà, cũng không cung cấp mức ROI áp dụng cho BigGift.
Nếu lợi nhuận đã trừ tiền quà, đừng trừ lần nữa
Giả sử phần lợi nhuận tăng thêm sau chi phí chương trình đã được xác nhận là N. Với cùng phạm vi, ROI khi đó là N/C × 100; không lấy N trừ C thêm lần nữa. Hỏi rõ dữ liệu được gửi là trước hay sau C trước khi nhập vào bảng.
Nếu C chưa đủ khoản, chưa chốt hoặc bằng không, giữ trạng thái cần xác nhận. Một phép chia tính được trên bảng không chứng minh các đầu vào đã đúng. Ghi định nghĩa cạnh ô nhập để người tổng hợp sau không hiểu P là doanh thu hay lợi nhuận đã trừ chương trình.
Tính chi phí theo cả bộ quà và phần thực hiện
C cần khớp chương trình đang được đánh giá: nhóm nhận, cấu hình, số bộ và công việc thuộc phạm vi. Không dùng tiền một món làm chi phí cho cả chương trình. Đối chiếu khoản đã duyệt với khoản thực tế, ghi rõ chỗ phát sinh và cách phân bổ thay vì tự cộng một khoản chung vào nhiều nhóm.
Chốt món và phụ kiện trước khi cộng chi phí
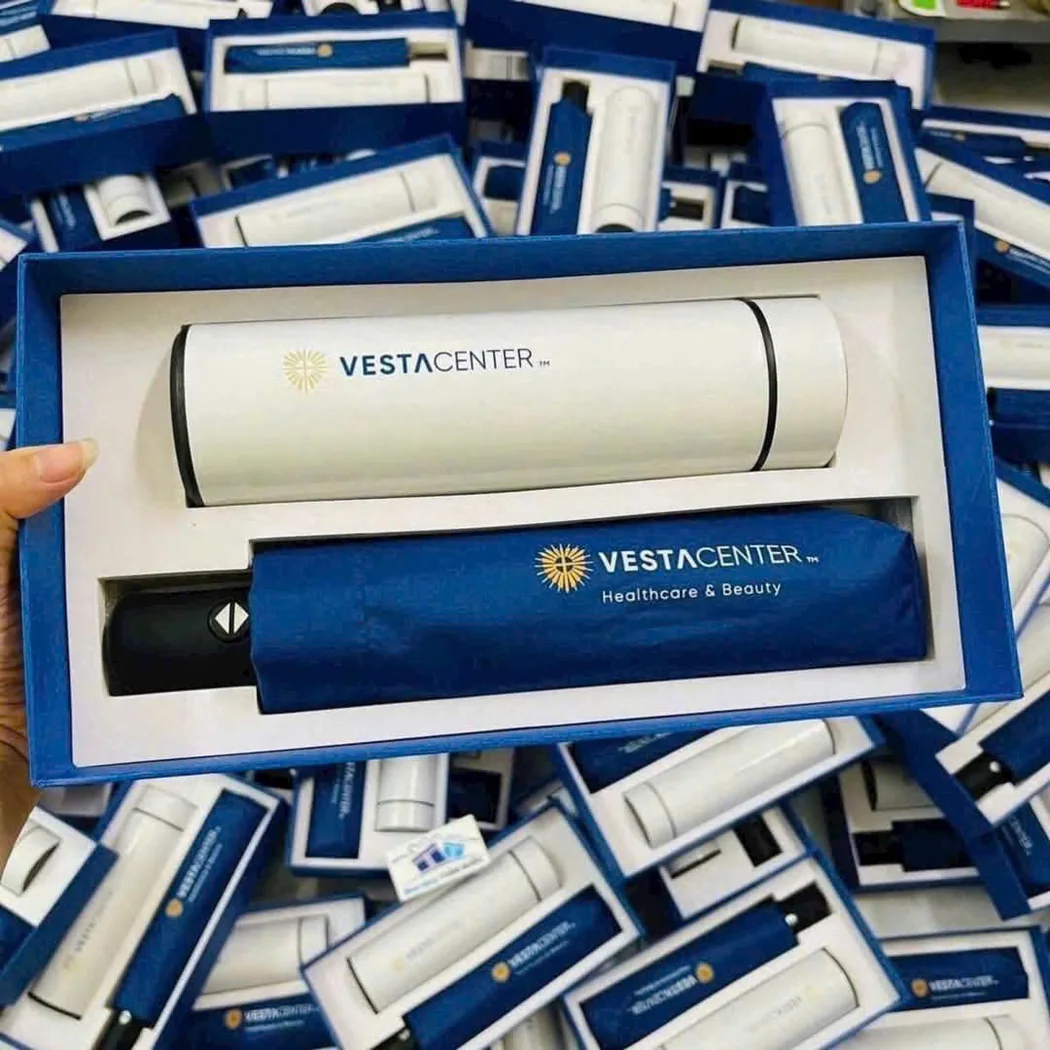
Với bộ bình, sổ và bút, xác nhận mỗi món có thuộc cấu hình hay không, số lượng theo bộ và phần phụ kiện đi kèm. Một ảnh mẫu chưa xác nhận giá, thông số hoặc khả năng đặt. Chi phí cần lấy từ phương án và hồ sơ đã được bên phụ trách xác nhận.
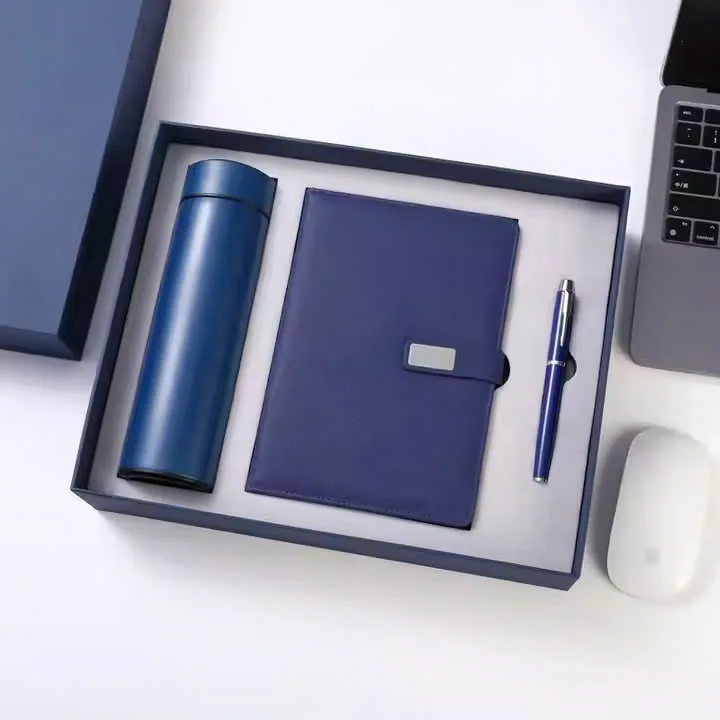
Nếu có nhiều cấu hình cho các nhóm nhận, giữ số bộ và chi phí tương ứng riêng để tổng hợp. Không lấy giá bình của nhóm này rồi cộng với hộp hoặc số lượng của nhóm khác. Ghi ngày và phiên bản phương án nếu cấu hình đã thay đổi trong quá trình chuẩn bị.
Kiểm phần thể hiện logo có thuộc giá món không
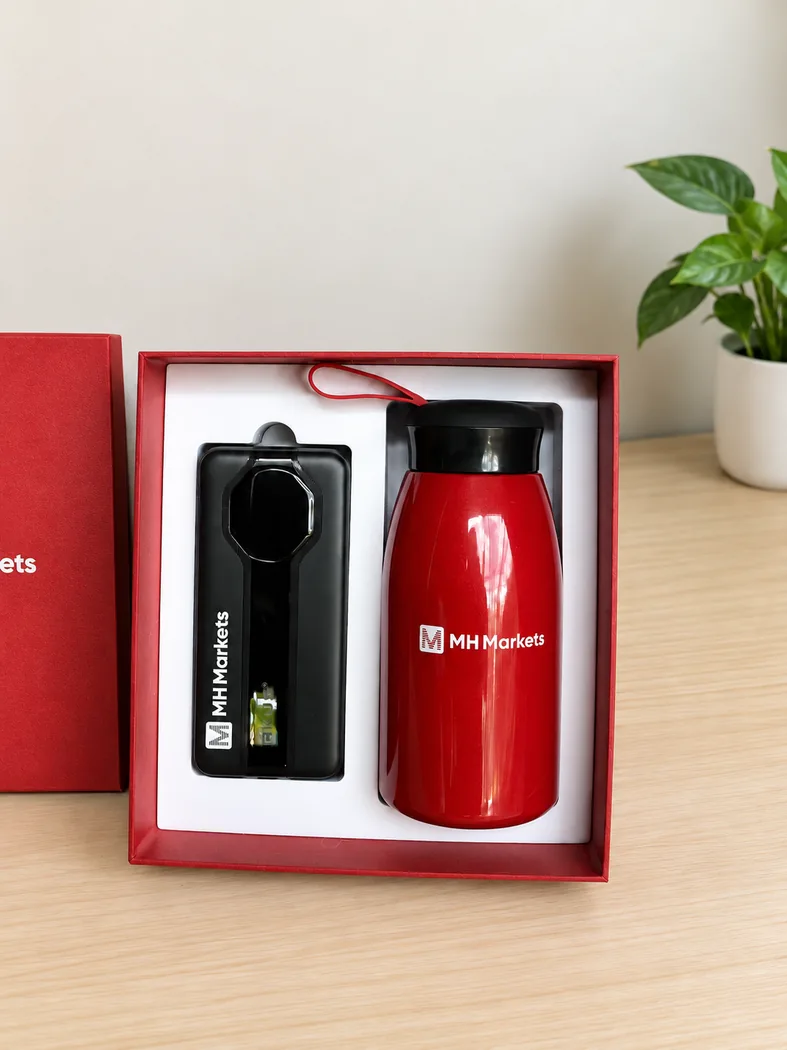
Logo, hình in hoặc tên riêng có thể là một phần của cấu hình đã duyệt. Hỏi rõ phần thể hiện nhận diện, số vị trí và mẫu kiểm có thuộc khoản đang báo hay cần tách riêng. Không suy phương pháp sản xuất, độ bền hay mức giá từ ảnh cận hình in.
Nếu đổi vị trí hoặc nội dung sau khi đã duyệt, đối chiếu phần công việc phát sinh với đúng phương án. Không cộng lại khoản đã nằm trong giá bộ chỉ vì bảng có một dòng mang tên “logo”.
Đưa hộp, khay và túi vào đúng phạm vi
Hộp, lớp lót, khay và túi cần được tính theo cấu hình thực. Ảnh hộp trống giúp nhận ra bao bì là một thành phần riêng, nhưng chưa cho biết món có vừa, bảo vệ được khi giao hay chi phí thực bao nhiêu.
Kiểm phần đóng bộ và thiệp nếu chúng thuộc chương trình. Khi đổi bao bì giữa các đợt, ghi lại sự thay đổi để người đọc báo cáo biết hai khoản C có còn cùng phạm vi. Không dùng ảnh bộ quà để tự suy rằng mọi phần bao bì đã được tính đủ.
Phân biệt bộ đóng hoàn chỉnh với phần giao nhận
Bộ quà có hộp và túi vẫn có thể còn phần chia kiện, đóng để vận chuyển, giao tới điểm nhận hoặc xử lý giao lại. Chốt công việc nào nằm trong chương trình được đo; ảnh bộ hoàn chỉnh không xác nhận tuyến giao hay chi phí thực hiện.
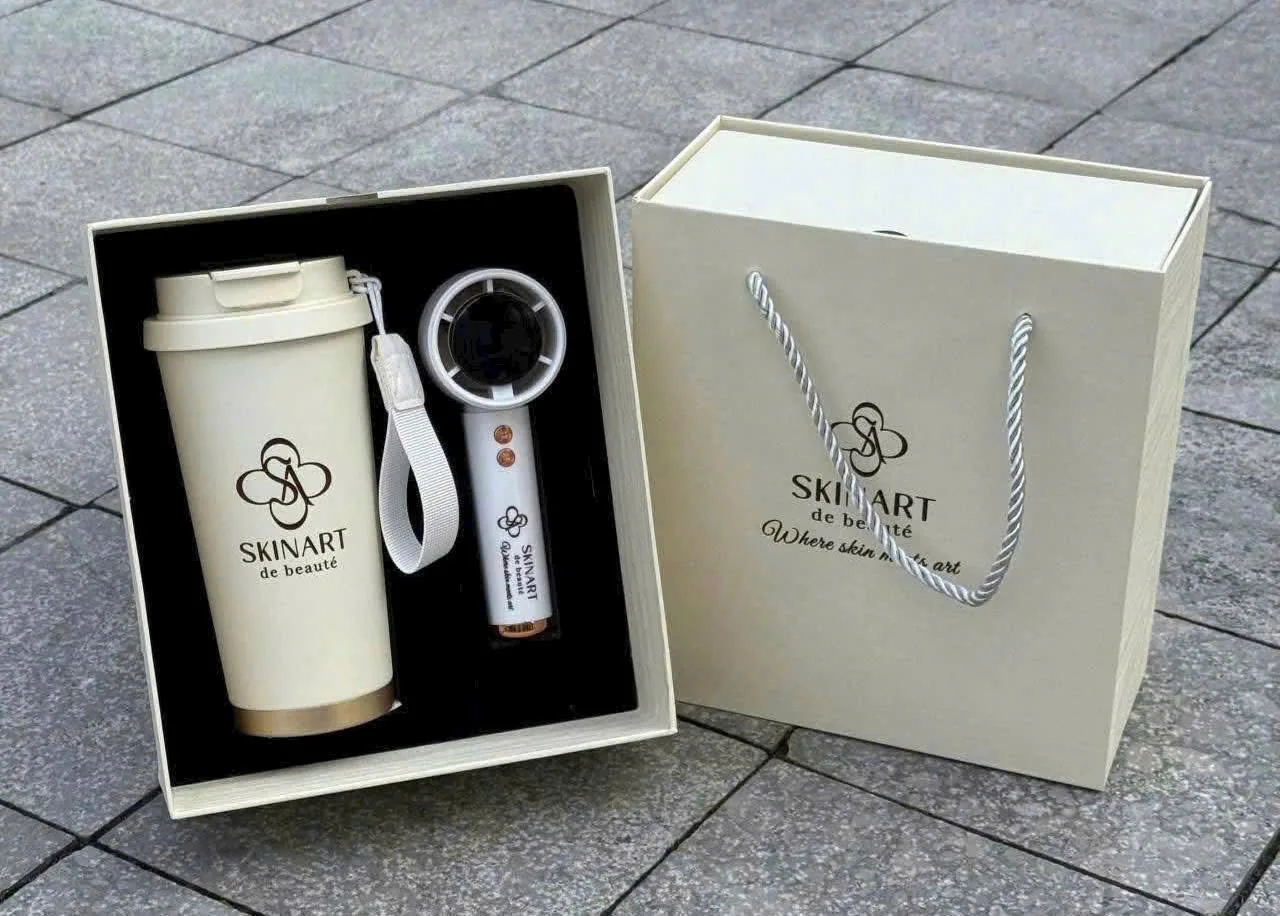
Đối chiếu số bộ làm ra, gửi đi, nhận thực tế và phần còn lại khi tổng hợp chi phí. Không thay số đã nhận bằng số xuất kho trong báo cáo. Dùng bảng tổng chi phí chương trình quà để kiểm những khoản cần hỏi, rồi lấy dữ liệu thực đã được xác nhận.
Chốt cách phân bổ khoản dùng chung
Một hoạt động có thể dùng cả quà, tài liệu, bảng tên hoặc công việc tổ chức. Người phụ trách cần xác định khoản nào thuộc chương trình quà, khoản nào dùng chung và phân bổ theo cơ sở nào. Các vật xuất hiện cùng nhau trong ảnh không có nghĩa chúng cùng một giá bộ.
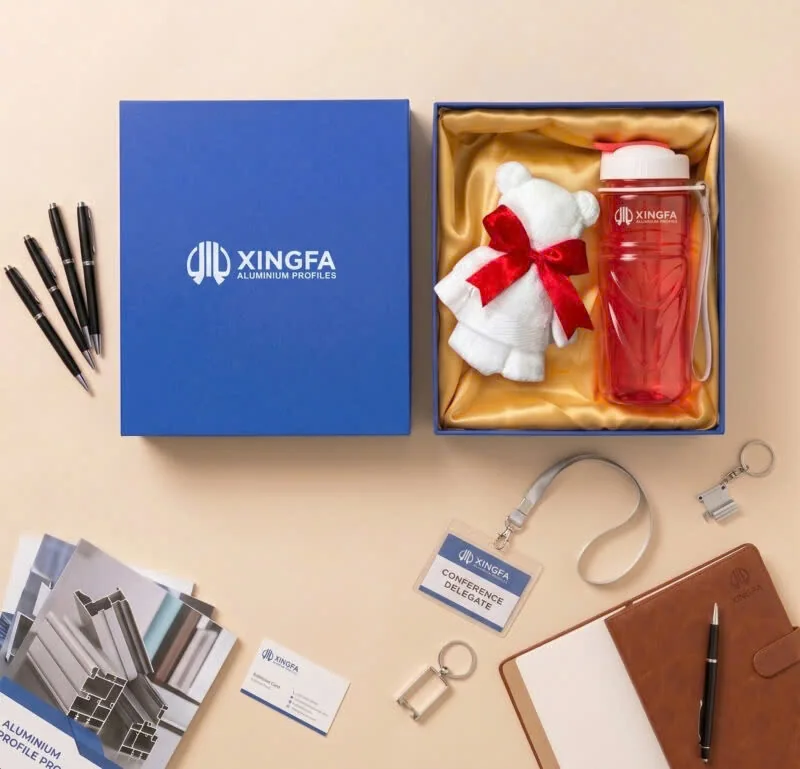
Giữ cơ sở phân bổ nhất quán giữa các nhóm và kỳ so sánh. Nếu chưa thống nhất phần dùng chung, báo khoản đó còn chờ xác nhận; không loại khỏi C chỉ để kết quả cao hơn, cũng không tự cộng toàn bộ vào một nhóm.
Đối chiếu đúng nhóm, kỳ đo và phần tăng thêm
Chi phí đầy đủ vẫn chưa đủ để tính ROI: P phải có căn cứ. Thu dữ liệu theo nhóm đủ điều kiện, thời điểm nhận và kỳ quan sát đã chốt. Xác nhận dữ liệu giao dịch và chi phí tạo doanh thu theo cùng định nghĩa; không ghép số của các kỳ khác nhau để tạo một kết quả.
Phân biệt số bộ với người nhận và giao dịch
Nhiều bộ quà giống nhau cần được đối chiếu với trạng thái nhận thực tế. Một khách có thể nhận nhiều bộ, còn một bộ dùng chung có thể đến một nhóm. Không mặc định số bộ là số khách hoặc số cơ hội bán hàng.
Chốt đơn vị theo dõi trước khi tổng hợp: người, đơn vị khách hàng hay nhóm tham dự. Giữ mã đối chiếu phục vụ công việc, không đưa tên và địa chỉ không cần thiết vào báo cáo rộng. Cách thu và chia sẻ danh sách nhận nằm trong hướng dẫn dữ liệu người nhận.
Mã theo dõi ghi nhận tiếp xúc, chưa chứng minh nguyên nhân
Mã ưu đãi hoặc đường dẫn riêng có thể giúp ghi nhận một tương tác được theo dõi. Cần biết dữ liệu đó đếm gì và phần nào chưa ghi nhận; một lượt truy cập, phản hồi hay giao dịch gắn mã chưa tự chứng minh khách chỉ mua vì có quà.
Không quy mọi giao dịch trong kỳ cho chương trình nếu còn chăm sóc bán hàng, giảm giá, mùa vụ hoặc hoạt động khác. Giữ nguồn và giới hạn của dữ liệu cạnh chỉ số, thay vì đổi tên một lượt tiếp xúc thành “doanh thu do quà tạo ra”.
Nhóm so sánh phải phù hợp với câu hỏi
Nếu dùng nhóm đối chiếu, cần người có chuyên môn lựa chọn và đánh giá tính phù hợp. Hai nhóm khác lịch sử mua, thời điểm hoặc cách chăm sóc có thể tạo chênh lệch dù không có quà. Việc có hai cột số không tự làm phép so sánh đáng tin cậy.
Hướng dẫn QPIE của HM Treasury phân biệt quan sát thay đổi với xác định nguyên nhân tạo ra thay đổi. Thiết kế đối chiếu ảnh hưởng đến mức tin cậy của kết luận. Bài này vận dụng nguyên tắc đánh giá, không lấy nghiên cứu chính sách làm dữ liệu cho chương trình quà cụ thể.
Khi chưa có phương pháp phù hợp để xác định phần tăng thêm, ghi chưa xác định P. Vẫn có thể báo kết quả quan sát và lỗi vận hành cần sửa; đừng dùng một mức phân bổ cảm tính để biến doanh thu thành ROI đã xác nhận.
Ví dụ giả định: doanh thu 300 triệu chưa cho biết ROI
Giả sử chương trình chi C = 50 triệu đồng, sau đó quan sát 300 triệu đồng doanh thu ở nhóm nhận quà. Doanh thu/chi phí là 6 lần. Chưa biết chi phí tạo doanh thu và phần tăng thêm do chương trình, nên chưa thể tính ROI từ hai số này.
Tất cả số dưới đây chỉ minh họa phương pháp, không phải báo giá, kết quả BigGift hay hồ sơ khách hàng. Mỗi bước cần dữ liệu riêng; bước đầu không tự tạo ra dữ liệu cho bước tiếp theo.
| Đầu vào | Trong ví dụ | Điều còn cần xác nhận |
|---|---|---|
| Chi phí chương trình C | 50 triệu đồng | Đã gồm đủ khoản theo phạm vi chưa? |
| Doanh thu quan sát | 300 triệu đồng | Chi phí tạo doanh thu và phần tăng thêm là gì? |
| Lợi nhuận tăng thêm trước C, tức P | Chưa xác định từ hai số trên | Cần dữ liệu và phương pháp quy kết phù hợp |
Nếu một phân tích riêng có đủ căn cứ xác định P = 80 triệu đồng trước C, phép tính là (80 − 50)/50 × 100 = 60%. Phần còn lại sau C là 30 triệu đồng. Nếu đầu vào đã là 30 triệu sau C, tính 30/50 × 100 cũng cho 60%; không trừ 50 thêm lần nữa.
Có thể thử các kịch bản để thấy kết quả phụ thuộc vào P. Bảng sau giữ C = 50 triệu đồng và thay P giả định; các mức P không được suy từ doanh thu 300 triệu và không phải dự báo.
| P giả định trước C | C giả định | Kết quả phép tính ROI |
|---|---|---|
| 40 triệu đồng | 50 triệu đồng | −20% |
| 50 triệu đồng | 50 triệu đồng | 0% |
| 80 triệu đồng | 50 triệu đồng | 60% |
ROI dương theo phép tính cho biết P lớn hơn C trong phạm vi đã khai báo; nó không xác nhận mọi giả định là đúng hoặc mức đó sẽ lặp lại. Khi đầu vào chỉ là dự kiến, gọi kết quả là kịch bản dự kiến và ghi cơ sở, không báo như hiệu quả đã đạt.
Báo riêng phần quan sát, phần ước tính và phần chưa biết
Một báo cáo đọc được cần cho biết mục tiêu, nhóm, kỳ đo, định nghĩa chi phí, nguồn lợi nhuận và cách xác định phần tăng thêm. Tách dữ liệu quan sát khỏi giả định hoặc ước tính, đồng thời ghi phần chưa xác nhận để người đọc biết kết luận đi xa tới đâu.
Khi chưa đủ cơ sở tính, có thể viết: “Đã ghi nhận chi phí theo phạm vi này và các giao dịch xuất hiện trong kỳ. Chưa xác định lợi nhuận tăng thêm do chương trình, nên chưa kết luận ROI.” Kèm trạng thái giao nhận và vấn đề có bằng chứng, thay vì đưa một tỷ lệ tạm thành kết quả chính thức.
Việc cần làm lần sau có thể là xác nhận chi phí đầy đủ hơn, thống nhất kỳ đo sớm hoặc nhờ người có chuyên môn thiết kế đối chiếu. Không tự chọn quà đắt hơn vì một ROI dự kiến cao. Nếu chuẩn bị chương trình mới, đưa nhóm nhận, cấu hình, số bộ, ngân sách, ngày cần và phạm vi bàn giao vào bản yêu cầu đặt quà để có cơ sở trao đổi.
