So sánh báo giá quà tặng doanh nghiệp chỉ có ý nghĩa khi các bên cùng báo cho một mẫu hoặc cùng phạm vi: số lượng, logo, hộp và cách giao. Kiểm khoản đã gồm, khoản tính một lần và mục chưa xác nhận trước khi so tổng tiền. Nếu phương án khác cấu hình, hãy đặt ở nhóm lựa chọn khác thay vì xếp chung theo đơn giá.
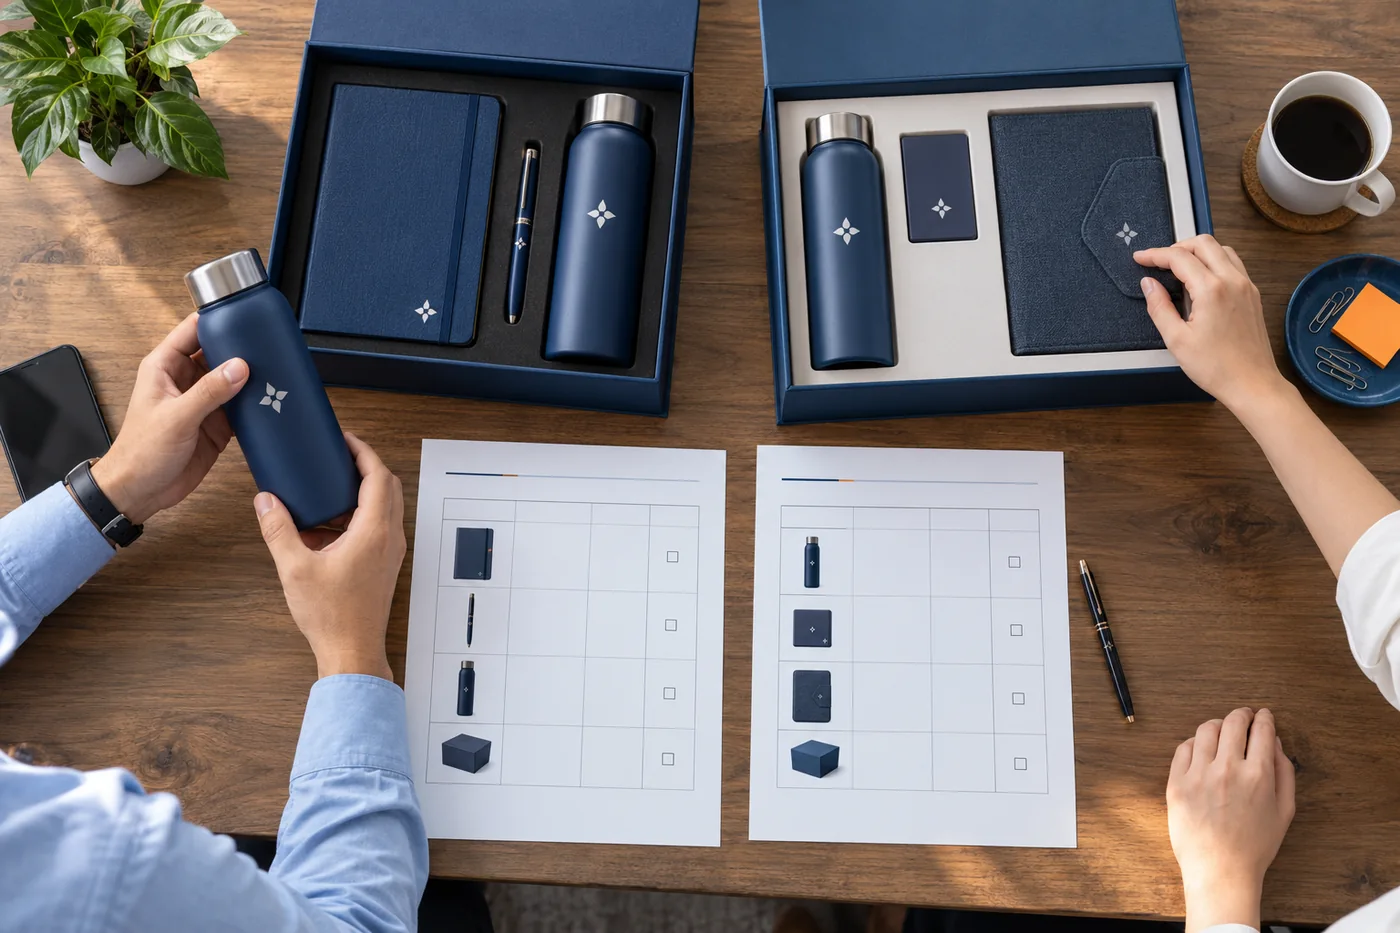
Các con số trong ví dụ chỉ dùng để minh họa phép so sánh, không phải giá thị trường hoặc báo giá của BigGift. Khi có hạng mục chưa được xác nhận, kết luận phải ghi rõ giới hạn đó thay vì coi ô trống là miễn phí.
Trước hết, xác định điều gì bắt buộc phải giống
Chốt trước các điều kiện phải giống nhau: sản phẩm chính, biến thể, số lượng, phần cá nhân hóa, đồ kèm và cách đóng gói. Chỉ so giá trực tiếp sau khi từng bên xác nhận cùng phạm vi đó.
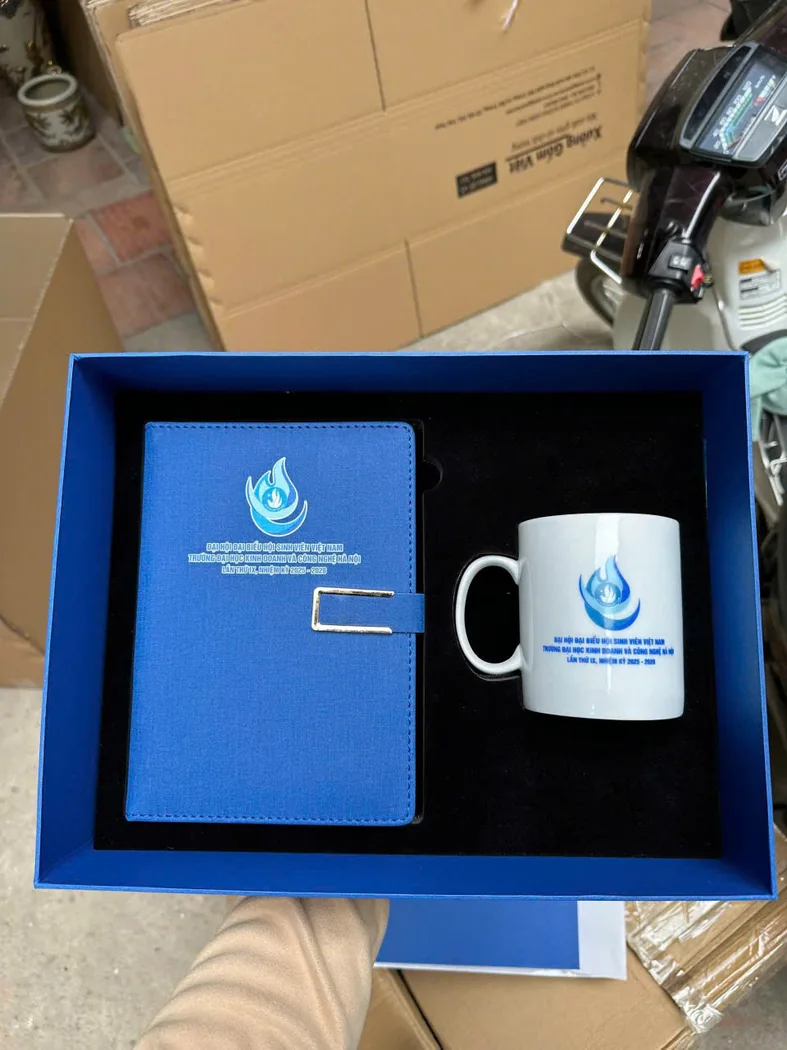
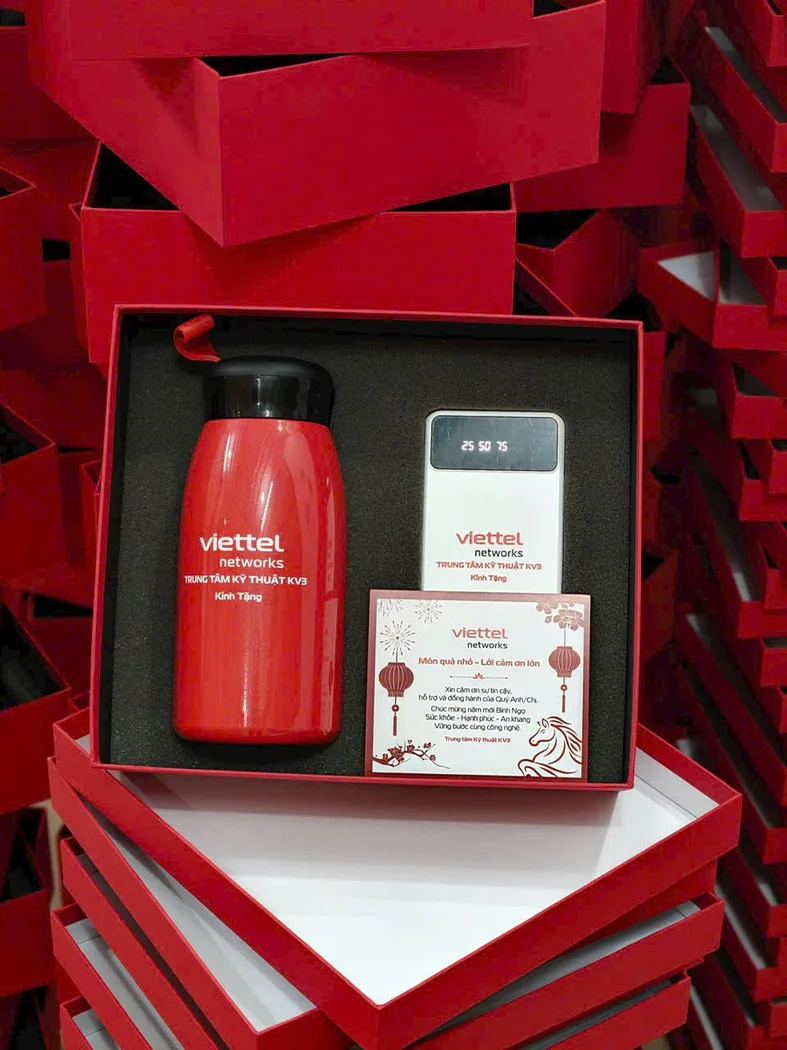
Nếu so bình giữ nhiệt, đừng chỉ nhìn dung tích và ảnh. Hãy đối chiếu đúng mẫu hoặc thuộc tính đã xác nhận, loại nắp, phụ kiện và vật liệu của từng bộ phận. Khi tính năng là điều kiện bắt buộc, hỏi tài liệu đúng mẫu. Với bộ quà tặng, phải kiểm từng món, không xem tên bộ là đủ.
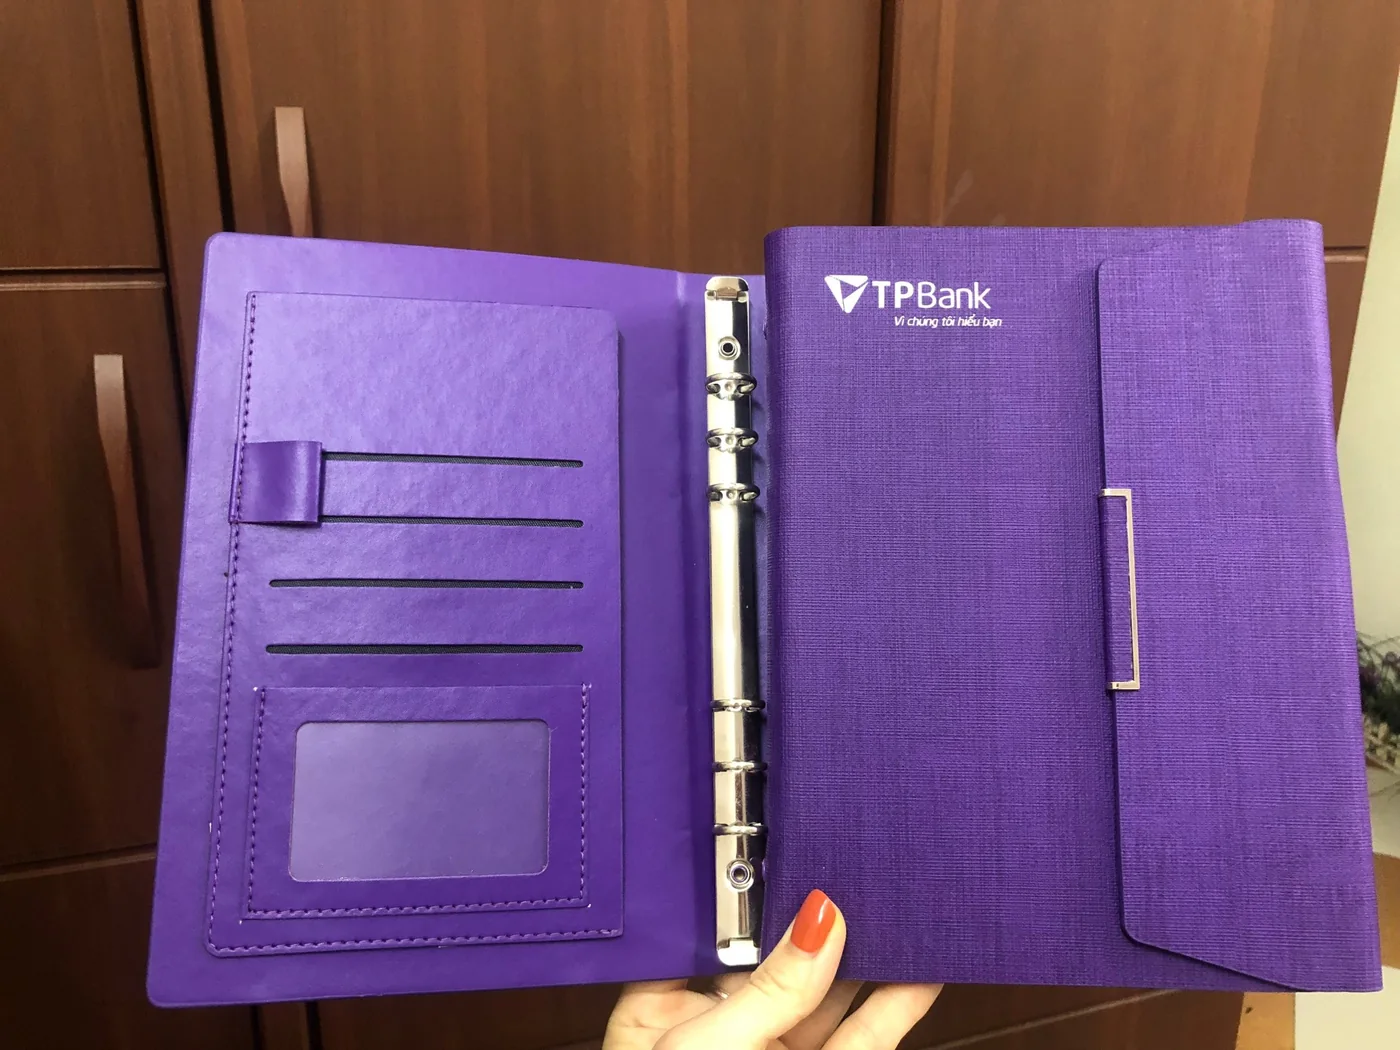
Nhận diện thương hiệu cũng có thể làm hai báo giá khác nhau. Một bên báo in một vị trí, bên khác báo hai mặt; một bên dùng bản thiết kế một màu, bên khác báo nhiều màu hoặc thêm khắc tên từng người. Diện tích, vùng đặt logo, chất lượng sản phẩm chính và yêu cầu duyệt mẫu cần được ghi trong bảng. Câu “đã gồm in logo” chỉ có ý nghĩa khi các điều kiện của việc in đã rõ.
Không phải mọi sự khác biệt đều phải loại bỏ. Có thể giữ một phương án thay thế nếu nó giải quyết bài toán tốt hơn, nhưng hãy so nó trong một nhóm riêng. Chẳng hạn, bộ hai món hoàn thiện tốt và bộ ba món phổ thông là hai lựa chọn về trải nghiệm, không phải hai báo giá cho cùng một sản phẩm. Người duyệt cần biết đang quyết định phương án quà hay đang lựa chọn nhà cung cấp.
Tạo bảng so sánh có thể truy ngược về tài liệu gốc
Mỗi cột nhà cung cấp nên ghi số báo giá, phiên bản, ngày và thời hạn hiệu lực. Bảng tổng hợp nội bộ không được thay nội dung gốc; nó là công cụ để đối chiếu và đặt câu hỏi. Khi bên bán sửa một khoản, cập nhật cả phiên bản và ghi chú thay đổi, tránh chép giá mới vào bảng nhưng giữ điều kiện cũ.
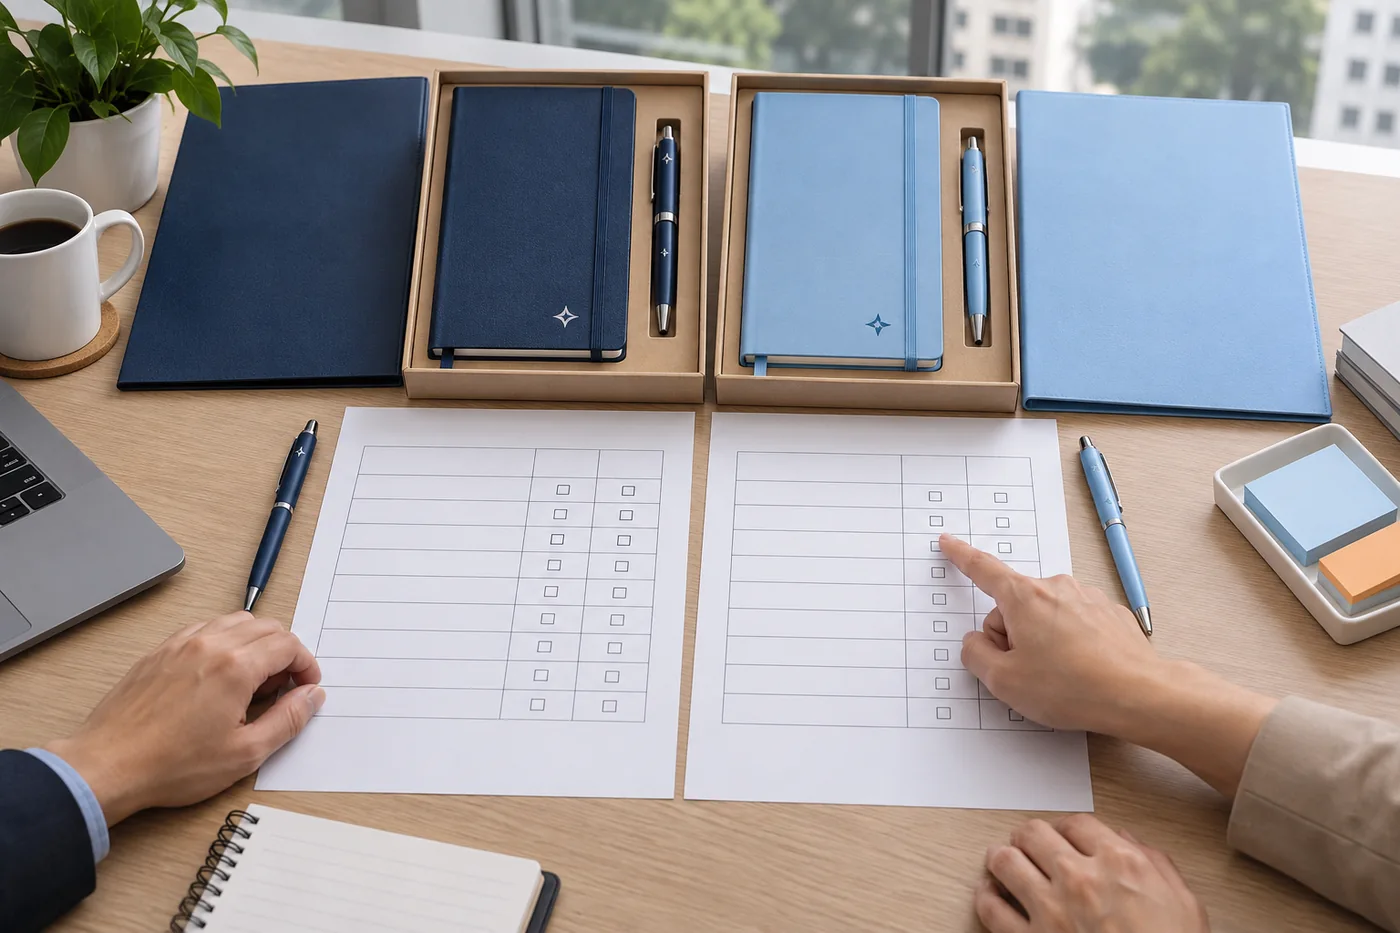
| Nhóm đối chiếu | Những mục cần đọc | Dấu hiệu cần hỏi lại |
|---|---|---|
| Phương án quà | mẫu sản phẩm, biến thể, từng món, phụ kiện | Tên chung nhưng không có mã hoặc mô tả đủ |
| Cá nhân hóa | Kỹ thuật, mặt/vị trí, tên riêng, bản thiết kế | Chỉ ghi “in theo yêu cầu” |
| Đóng gói | Hộp, khay, túi, thiệp, đóng bộ | Ảnh có hộp nhưng dòng giá không nêu |
| Chi phí | Theo bộ, theo đơn, thuế và phát sinh | Khoản chưa rõ bị để trống |
| Tiến độ | Mốc bắt đầu, duyệt, hoàn tất, nhận | Chỉ nêu số ngày không có điều kiện |
| Nghiệm thu | Mẫu chuẩn, lỗi, cách xử lý | Cam kết chung nhưng thiếu bước thực hiện |
Một bảng tốt cho phép đánh dấu “khớp”, “khác” và “chưa xác nhận” ở từng dòng. Không nên ép mọi tiêu chí về một điểm số khi chưa có quy tắc chấm. Kiểm trước các điều kiện bắt buộc như ngày nhận, hồ sơ đúng mẫu và chính sách mua hàng. Giá thấp không bù được một điều kiện loại trừ chưa đáp ứng.
Tính tổng trên cùng một cơ sở
Công thức quản trị đơn giản là tổng các khoản theo bộ nhân số lượng, cộng các khoản một lần, cộng các khoản giao và phát sinh đã xác nhận. Thuế phải được xử lý theo thông tin của báo giá và tình huống giao dịch, không dùng một tỷ lệ mặc định cho mọi hàng hóa. Khi trình bảng cho tài chính, hãy tách giá chưa thuế, khoản thuế và dòng tiền phải trả nếu dữ liệu đã đủ.
Ví dụ giả định chỉ để kiểm phép tính: A gồm 160.000 đồng mỗi bộ và 2.000.000 đồng phí cố định. B gồm 165.000 đồng mỗi bộ, chưa có khoản cố định trong phạm vi đang so.
Với 300 bộ, A có tổng phần chi phí này là 50.000.000 đồng; B là 49.500.000 đồng. Đây chỉ là phần đã nêu, chưa thể kết luận B rẻ hơn toàn chương trình khi vận chuyển, thuế hoặc mẫu quà còn khác.
Ví dụ cho thấy việc xếp hạng theo đơn giá có thể bỏ qua khoản tính một lần. Tuy nhiên, đừng suy ngược rằng cứ số lượng lớn thì phương án có phí cố định luôn có lợi. Giá theo bậc, lượng tối thiểu, tỷ lệ hao hụt tính trong báo giá và điều kiện thay đổi phải được đọc từ tài liệu thực tế. cách tính tổng chi phí quà tặng giải thích cách phân loại và quản lý các khoản chưa biết.
So cả nghĩa vụ của doanh nghiệp, không chỉ lời hứa của bên bán
Ngày giao còn phụ thuộc việc doanh nghiệp gửi đủ thông tin và duyệt mẫu đúng hẹn. Một báo giá cho thời gian làm ngắn có thể yêu cầu doanh nghiệp chốt mẫu ngay, trong khi nội bộ cần nhiều vòng duyệt. Hãy kiểm thời gian phản hồi có thực hiện được không và mốc nào sẽ thay đổi nếu logo, tên hoặc số lượng được gửi muộn. Ngày xuất hàng và ngày nhận sẵn sàng phát là hai mốc khác nhau.
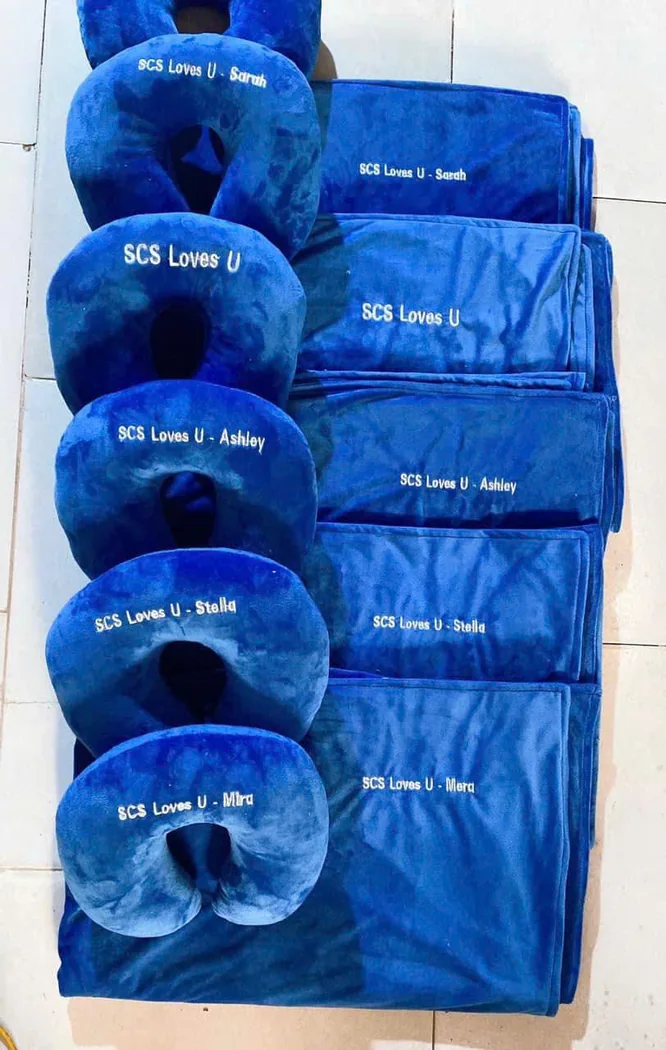
Mức cá nhân hóa cao có thể làm tăng phần việc kiểm dữ liệu ở phía người mua. Nếu một phương án khắc tên từng người còn phương án kia dùng thông điệp chung, bảng cần ghi trách nhiệm chuẩn bị danh sách và duyệt. Không nên xem đó chỉ là một dòng giá thêm: sai tên có thể dẫn đến phải làm lại món, đổi thiệp và sửa nhãn kiện.
Với giao nhiều địa chỉ, hỏi cách xử lý địa chỉ thiếu, người nhận vắng hoặc yêu cầu đổi tuyến. Cùng một con số phí vận chuyển có thể đi kèm phạm vi khác nhau. Cần biết khoản nào là ước tính, khoản nào cố định, điều kiện phát sinh và ai phê duyệt. Không nên tự gán mọi trường hợp giao lại cho một bên nếu hợp đồng chưa quy định.
Mẫu duyệt và hồ sơ có thể làm thay đổi đánh giá
Ảnh giới thiệu là đầu vào tham khảo, còn mẫu chuẩn và hồ sơ đúng mẫu sản phẩm là nền để kiểm tra phương án. Khi hai bên dùng ảnh giống nhau, không có nghĩa hàng thực nhận sẽ giống. Người mua nên hỏi nguồn ảnh, tình trạng mẫu, thuộc tính nào đã được xác nhận và phần nào chỉ minh họa. Không lấy một ảnh đẹp làm bằng chứng về cả chất lượng lô.
Hồ sơ cũng cần đọc phạm vi. Một tài liệu về nhà máy, vật liệu hoặc mẫu sản phẩm khác không tự chứng minh mẫu đang được báo đáp ứng yêu cầu. Kiểm tên sản phẩm, đơn vị liên quan, ngày, phương pháp và giới hạn tài liệu trước khi dùng nó trong quyết định. Với yêu cầu kỹ thuật hoặc pháp lý, cần người có chuyên môn rà; người mua không nên tự suy từ dấu hoặc logo trên tệp.
Nếu mức độ hoàn thiện bề mặt, màu logo hoặc cách sắp bộ là yếu tố quan trọng, hãy đưa chúng vào tiêu chí duyệt. Khi chưa có mẫu, có thể ghi lựa chọn tạm thời có điều kiện, không nên trình như kết luận cuối. Việc này làm rõ bước cần hoàn tất tiếp theo thay vì tạo cảm giác mọi phương án đã được kiểm chứng ngang nhau.
Viết phần đề nghị duyệt sao cho người quản lý hiểu ngay
Một cách trình bày minh họa là: “Đề nghị chọn bộ bình và sổ theo mẫu đính kèm. Tổng phần chi phí đã xác nhận là số tiền ở bảng; chưa tính khoản giao lại nếu người nhận đổi địa chỉ. Mẫu logo cần được duyệt trước khi xác nhận đặt hàng.” Câu này phân biệt rõ phương án đề xuất, chi phí đã biết và việc còn phải hoàn tất.
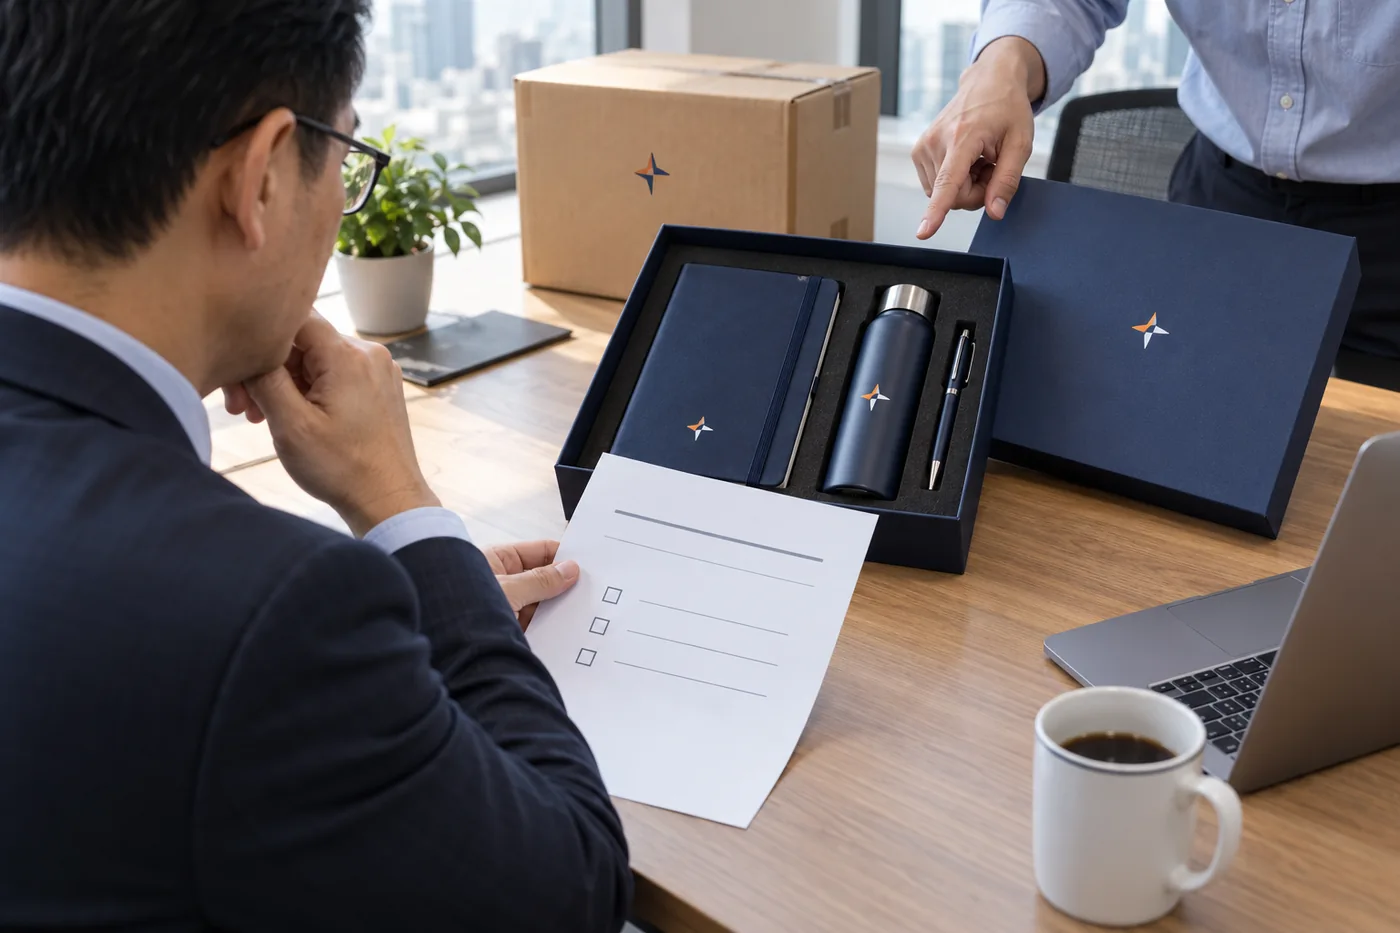
Không nên chỉ ghi “nhà cung cấp này giá tốt và uy tín” nếu tài liệu chưa chứng minh hai nhận xét đó. Người duyệt cần nhìn được lý do liên quan đến đơn quà: đủ món, đúng ngân sách, có cách kiểm mẫu và đáp ứng ngày nhận đã thống nhất. Phần chưa rõ phải nằm cạnh kết luận, không bị giấu trong phụ lục.
Xử lý báo giá thiếu và trình quyết định
Đối với một báo giá thiếu thông tin, hãy gửi danh sách câu hỏi cụ thể thay vì chỉ yêu cầu “báo đầy đủ hơn”.
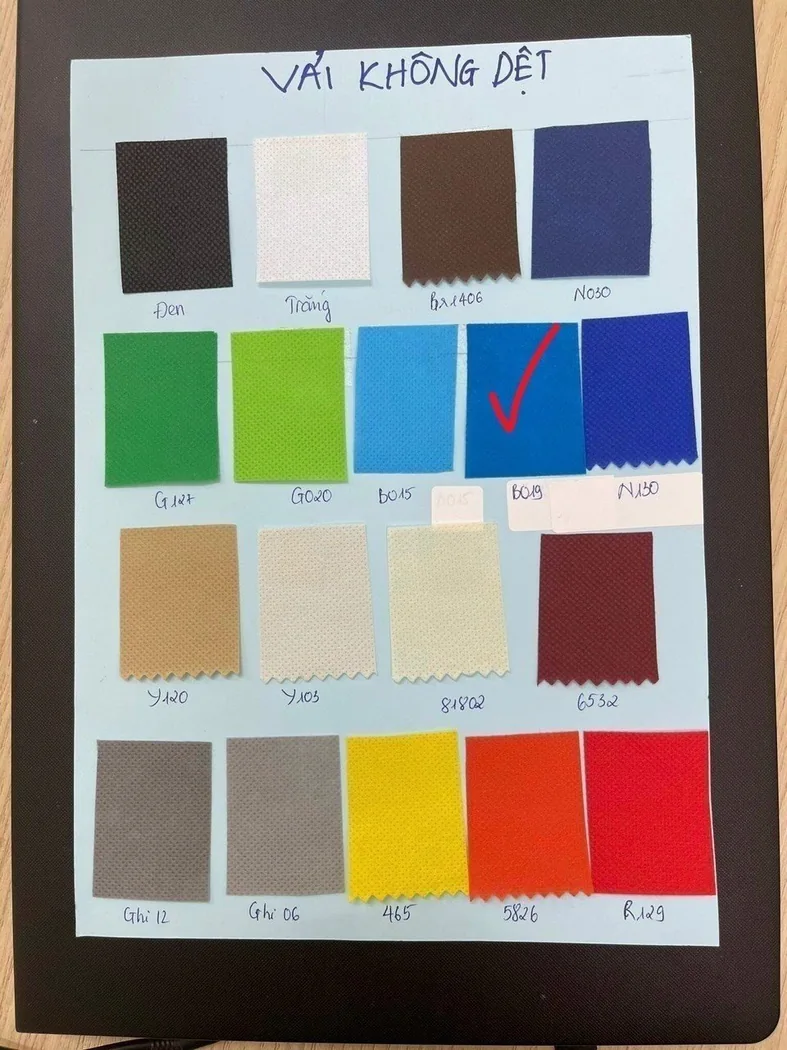
Hỏi riêng từng mục: đơn giá đã gồm hộp theo ảnh chưa? Tên riêng tính theo bao nhiêu bản? Phí giao áp cho một điểm hay danh sách hiện có? Tiến độ bắt đầu sau duyệt thiết kế hay mẫu vật lý? Câu trả lời nên được cập nhật thành tài liệu để những người duyệt sau có thể đọc lại.
Bản trình duyệt nên tóm tắt phương án quà chọn, tổng chi phí theo dữ liệu hiện có, điều kiện bắt buộc đã đáp ứng, điểm đánh đổi và việc còn phải chốt. Không cần dùng những từ như “tốt nhất” nếu chỉ mới so ba đề xuất trong một phạm vi hẹp. Có thể viết “phù hợp với mẫu quà và ngày nhận đã nêu, với điều kiện mẫu được chấp thuận” để phản ánh chính xác trạng thái quyết định.
Khi cần một bảng làm việc, công cụ so sánh phương án quà cho phép ghi các khoản và điều kiện do doanh nghiệp cung cấp. Công cụ không tự xếp hạng nhà cung cấp hay suy giá thị trường. Sau khi chốt mẫu, hãy lưu phiên bản báo giá đã duyệt. Kèm các trao đổi làm thay đổi phạm vi để đối chiếu khi kiểm mẫu, đặt hàng và nghiệm thu.